El viernes, las dos petroleras más grandes de Estados Unidos presentaron resultados el mismo día y hablaron de Venezuela en tonos completamente distintos. Chevron llegó con un plan. Exxon llegó con una advertencia. Y entre las dos, a mí me queda una pregunta que ninguna respondió.
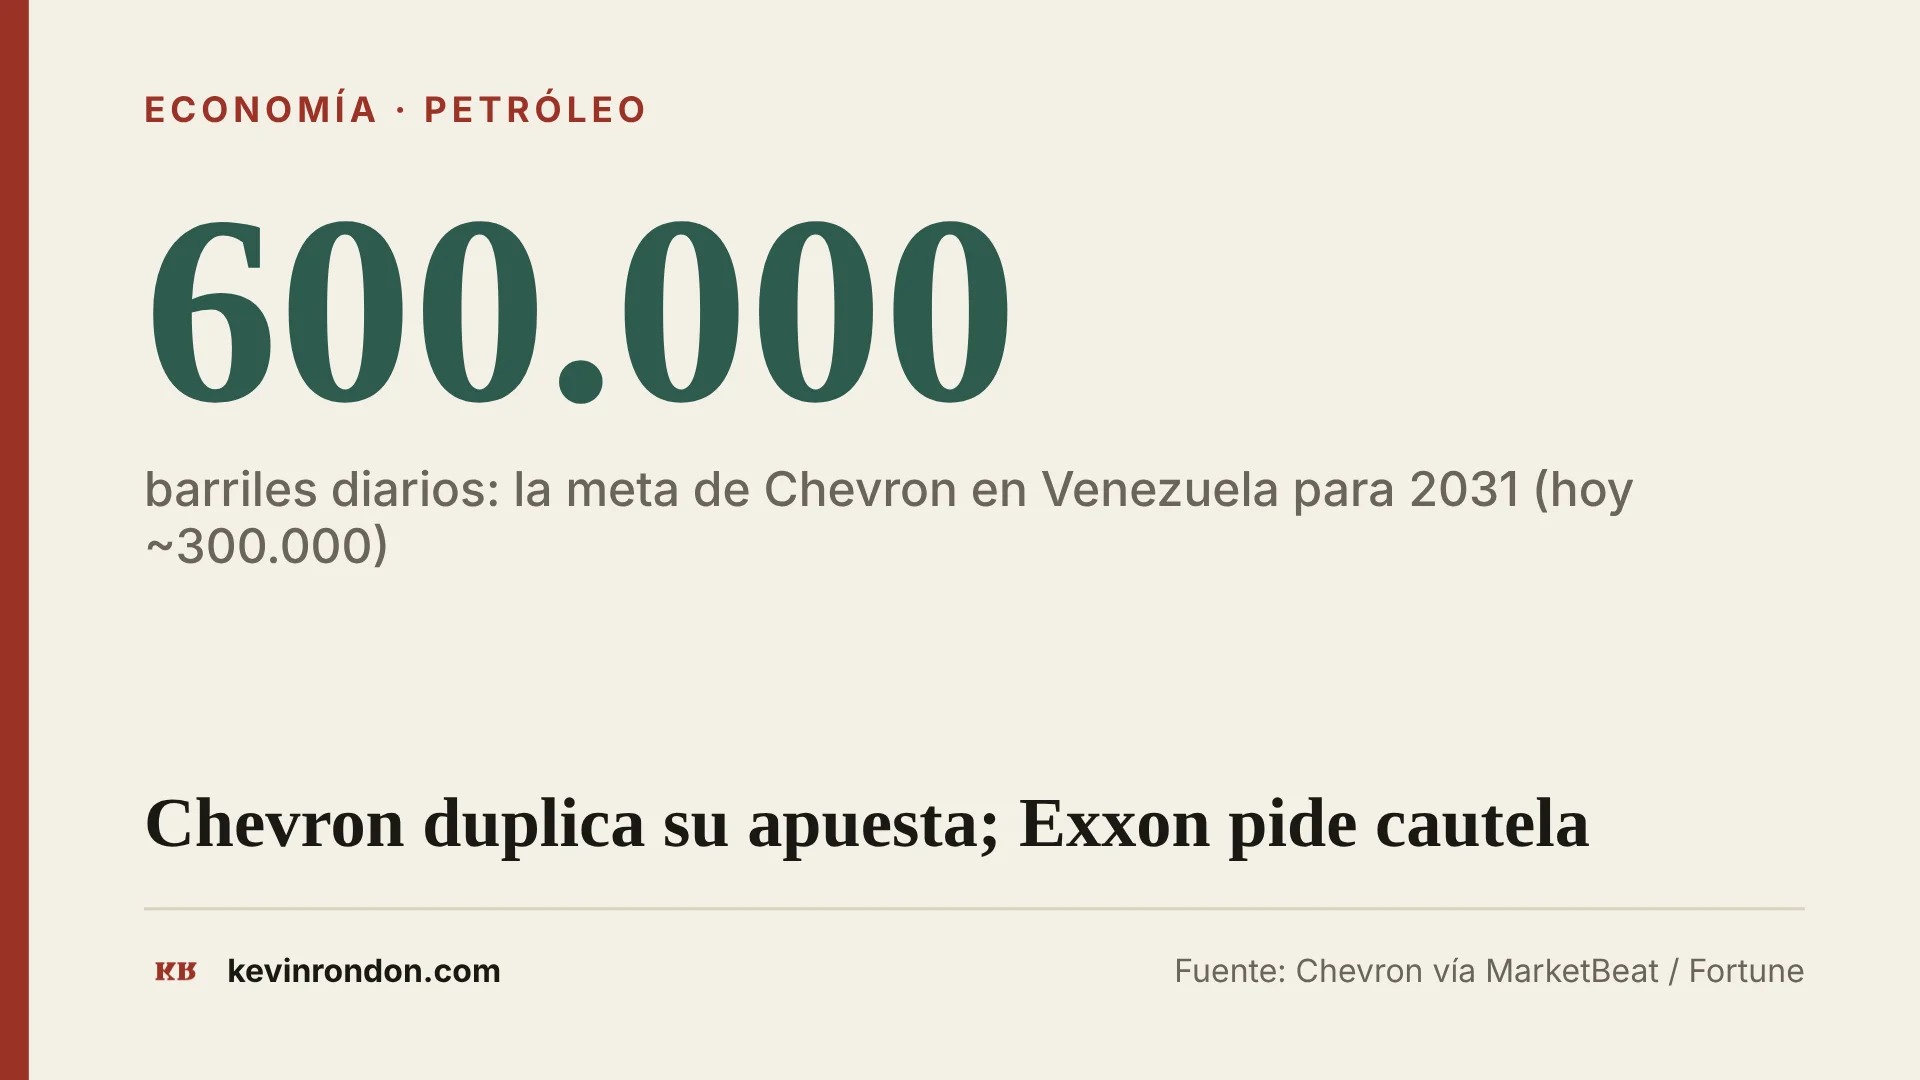
Empiezo por Chevron. En la llamada con inversores, la directora financiera Eimear Bonner dijo que la producción bruta de sus tres empresas mixtas en Venezuela llegará a unos 300.000 barriles diarios a fin de año, y que el plan es duplicarla hasta cerca de 600.000 en 2031, según el resumen de MarketBeat. La revista Fortune le pone cifra a la apuesta: 7.000 millones de dólares, y recuerda que este año los volúmenes ya subieron 20% desde unos 250.000 barriles. El costo total, sumando inversión y operación, quedaría por debajo de 20 dólares por barril, y el director ejecutivo Mike Wirth insistió en que el programa “se va a autofinanciar” con el propio flujo de caja de esas empresas.
Ahora, pongamos eso en perspectiva venezolana. Fortune calcula que Venezuela produjo más de 1,2 millones de barriles diarios en octubre. O sea, lo que mueve Chevron ya es cerca de una cuarta parte de todo el petróleo del país, y si cumple su meta, solo sus campos estarían produciendo la mitad de lo que hoy produce Venezuela entera. Si le sumamos lo que prometió ENI esta semana para Junín-5, que ya les conté aquí, el mapa petrolero que se está dibujando es uno donde las extranjeras operan y PDVSA acompaña.
Y aquí viene el detalle que más me importa. Según MarketBeat, Chevron comercializa todo el crudo de esas tres empresas mixtas, la mayor parte va a sus refinerías de Pascagoula y El Segundo en Estados Unidos, y la gerencia presentó como diferencia clave frente al pasado que ahora controla la venta del crudo y el flujo de ingresos. También dijo que los nuevos términos fiscales hacen a Venezuela “más competitiva” dentro de su cartera, y que se protege con cláusulas de estabilidad y arbitraje internacional. Traducido: el negocio es mejor para Chevron que antes. Lo que no se dijo, y no encontré publicado en ninguna parte, es cuánto le queda al Estado venezolano por cada barril, en regalías e impuestos, ni a dónde va ese dinero. Esa cifra es la que de verdad le interesa a un venezolano.
Del otro lado estuvo Darren Woods, el jefe de Exxon. Según Fortune, pidió “cautela”, advirtió contra la “exuberancia” y dijo que las versiones sobre un memorando de entendimiento a punto de firmarse hay que tomarlas “con una pizca de sal”. Woods admitió que Exxon “en algún momento tendrá un papel” en Venezuela, pero sostuvo que en el fondo no ha cambiado lo que dijo en enero, cuando calificó al país de “no invertible”, y que hacen falta reformas antes de cualquier entrada grande. No es un capricho: a Exxon le nacionalizaron sus activos en Venezuela dos veces, la última en 2007, con Hugo Chávez.
Las dos posturas, en el fondo, dicen lo mismo desde ángulos distintos. Chevron se queda porque ya está adentro, controla la venta del crudo y tiene arbitraje internacional si las cosas se tuercen. Exxon no entra porque sabe que las reglas en Venezuela las sigue escribiendo el mismo poder que se las cambió a la fuerza, y ahora con Delcy Rodríguez sentada en Miraflores. Mientras tanto, el salario mínimo sigue en 130 bolívares, unos 15 centavos de dólar.
Así que les dejo la pregunta que yo le haría a Wirth si tuviera el micrófono: si producir un barril en Venezuela le cuesta a Chevron menos de 20 dólares y lo vende en Estados Unidos, ¿cuántos de esos dólares terminan en un hospital de Maracaibo o en el sueldo de un maestro en Barquisimeto?