
La inflación en Venezuela no baja porque el Estado sigue gastando más de lo que le entra y el Banco Central de Venezuela (BCV) le cubre la diferencia con bolívares nuevos. Mientras eso no cambie, vender dólares para frenar el tipo de cambio solo compra tiempo. Les explico con las cifras de 2026, que son las que ustedes sienten en el bolsillo.
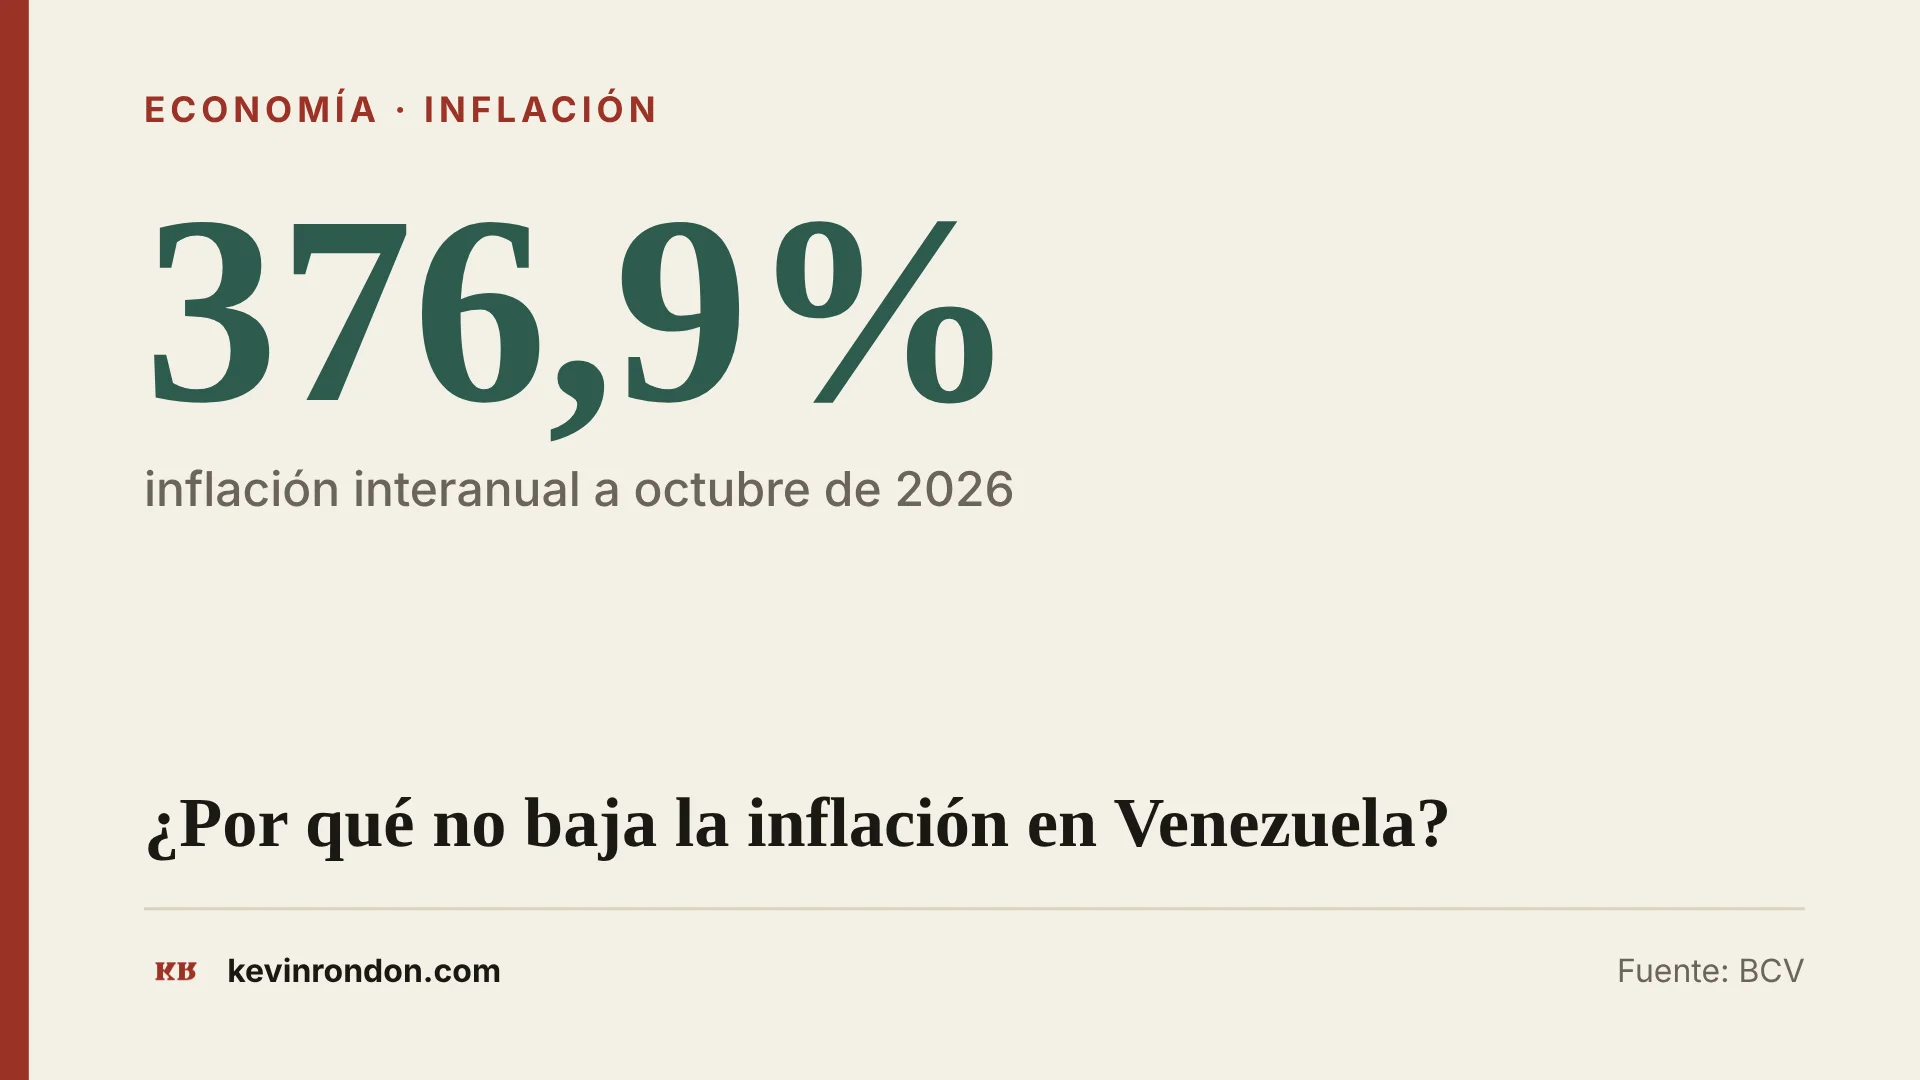
Empiezo por lo oficial. Según el BCV, la inflación de octubre fue de 6,2%, la más baja del año, pero los precios acumulan 245,5% de enero a octubre y la inflación interanual está en 376,9%, como contamos cuando salió el dato. Un mes antes, en septiembre, la interanual estaba en 465,6%. Hay una baja, sí, pero dentro de los tres dígitos. Para que se entienda la escala: Chile, con todos sus problemas, apunta a una meta de 3% al año.
Hay otras mediciones. El economista Steve Hanke, que calcula la inflación de Venezuela cada semana por paridad del poder adquisitivo y con tipos de cambio de mercado, la estimó en 237,7% anual al 2 de noviembre, según El Diario. Es una estimación propia, no comparable con la del BCV, pero apunta a lo mismo.
¿Qué tiene que ver la liquidez con la inflación?
Todo. La liquidez monetaria son los bolívares que circulan en la economía, en efectivo y en cuentas. Al 30 de octubre llegó a 3 billones 669.557 millones de bolívares, con un salto de 11,55% en una sola semana, el mayor desde noviembre de 2025, según los datos del BCV que publicó Noticiero Digital. El economista Rodrigo Cabezas, que fue ministro de Finanzas de Hugo Chávez, calcula que la liquidez creció 277,7% en lo que va de año, y proyecta que 2026 cierre con una inflación cercana a 250%, según El Nacional.
Si los bolívares crecen mucho más rápido que lo que el país produce, cada bolívar compra menos. Eso no es ideología, es aritmética. Y a mí me llama la atención que hasta un exministro del chavismo lo diga con estas cifras, mientras los economistas del Gobierno insisten en que la culpa es de la «especulación».
¿Por qué el BCV emite tantos bolívares?
Porque el Gobierno gasta por encima de sus ingresos y el Banco Central le financia ese déficit. Es la conclusión clásica del Nobel Thomas Sargent al estudiar cómo se frenaron las grandes hiperinflaciones del siglo XX: en todas, el cambio llegó cuando el gobierno dejó de pagar su déficit con emisión. Lo explicó muy bien el economista Aldrin Villalobos en nuestro último Parlo Tanto: es como una casa que gasta más de lo que gana, y cuando ya nadie le presta, le pide al Banco Central, que imprime.
En Venezuela se suma la renta petrolera. El Estado maneja los dólares del petróleo y los gobiernos los han usado para hacer política, no para ahorrar. Este año, según el informe de KPMG, 11.700 millones de dólares del petróleo se fueron a subastas para sostener el bolívar, como detallamos en la ruta de los 12.000 millones. Aun así, el dólar oficial cerró en 917,78 bolívares con fecha valor del 19 de noviembre, un 207,8% más que al comienzo del año, según Finanzas Digital. Los dólares evitan que haya escasez, pero no curan el problema.
¿Por qué entonces bajó un poco la inflación?
Porque se apretó por otro lado, y lo pagó el venezolano. En septiembre el BCV endureció las penalizaciones a los bancos que no cumplen el encaje legal y subió algunas tasas para sacar bolívares de circulación, según Bloomberg Línea. Menos crédito y un salario mínimo congelado en 130 bolívares desde 2022, que hoy son unos 14 centavos de dólar, frenan el consumo. Eso baja la presión sobre los precios, pero no es estabilidad, es empobrecimiento.
¿Qué tendría que cambiar?
La experiencia de otros países es bastante clara. Nueva Zelanda firmó en 1990 un acuerdo entre el gobierno y su banco central para llevar la inflación a una meta de entre 0 y 2%, y en un par de años la tenía ahí. Chile, Canadá o República Checa tuvieron su salto con la pandemia y volvieron a su meta en pocos años, porque su banco central es independiente y creíble. Argentina cortó la emisión para financiar al Estado y la inflación bajó, aunque eso toma tiempo.
En Venezuela hay dos caminos. O se dolariza y se renuncia a tener política monetaria propia, o se construye un Banco Central de verdad autónomo, que no sea la caja chica del gobierno de turno. El BCV y el Ministerio de Finanzas firmaron en octubre un acuerdo que promete inflación de «dos dígitos» en 2027, como contamos aquí, pero sin cifra, sin fecha para el equilibrio fiscal y con los mismos que nos trajeron hasta aquí. A mí no me alcanza.
En el programa, el economista Oswaldo Leal propuso algo que comparto: que el presidente del BCV se escoja en un proceso público, con candidatos sin militancia partidista, igual que hoy los ciudadanos revisan a los aspirantes al TSJ. Lo que noto es que en los planes de transición que se discuten todavía nadie dice qué se va a hacer con el Banco Central. Y sin eso, cualquier gobierno que llegue va a heredar el mismo grifo abierto. ¿Ustedes qué prefieren, dólar para siempre o un BCV que por fin responda por la moneda?
Esta página se actualiza con cada nuevo dato del BCV.